Привид боргової кризи 2011-2012 знову блукає Європою. Премія за ризик по облігаціях периферії зростає, а ринки гадають, хто цього разу виявиться слабкою ланкою. Нині у списку підозрюваних не лише Франція, а й Іспанія.
Прем'єр-міністр Іспанії Педро Санчес призначив дострокові вибори на 29 листопада після того, як парламент відхилив житловий план, покликаний зупинити зростання соціальних протестів. Прибутковість місцевих десятилітніх облігацій майже не змінилася, але спред до надійнішого німецького боргу розширився до 65 б.п. EUR/USD відреагувала падінням до найслабшого рівня з травня 2025 року.
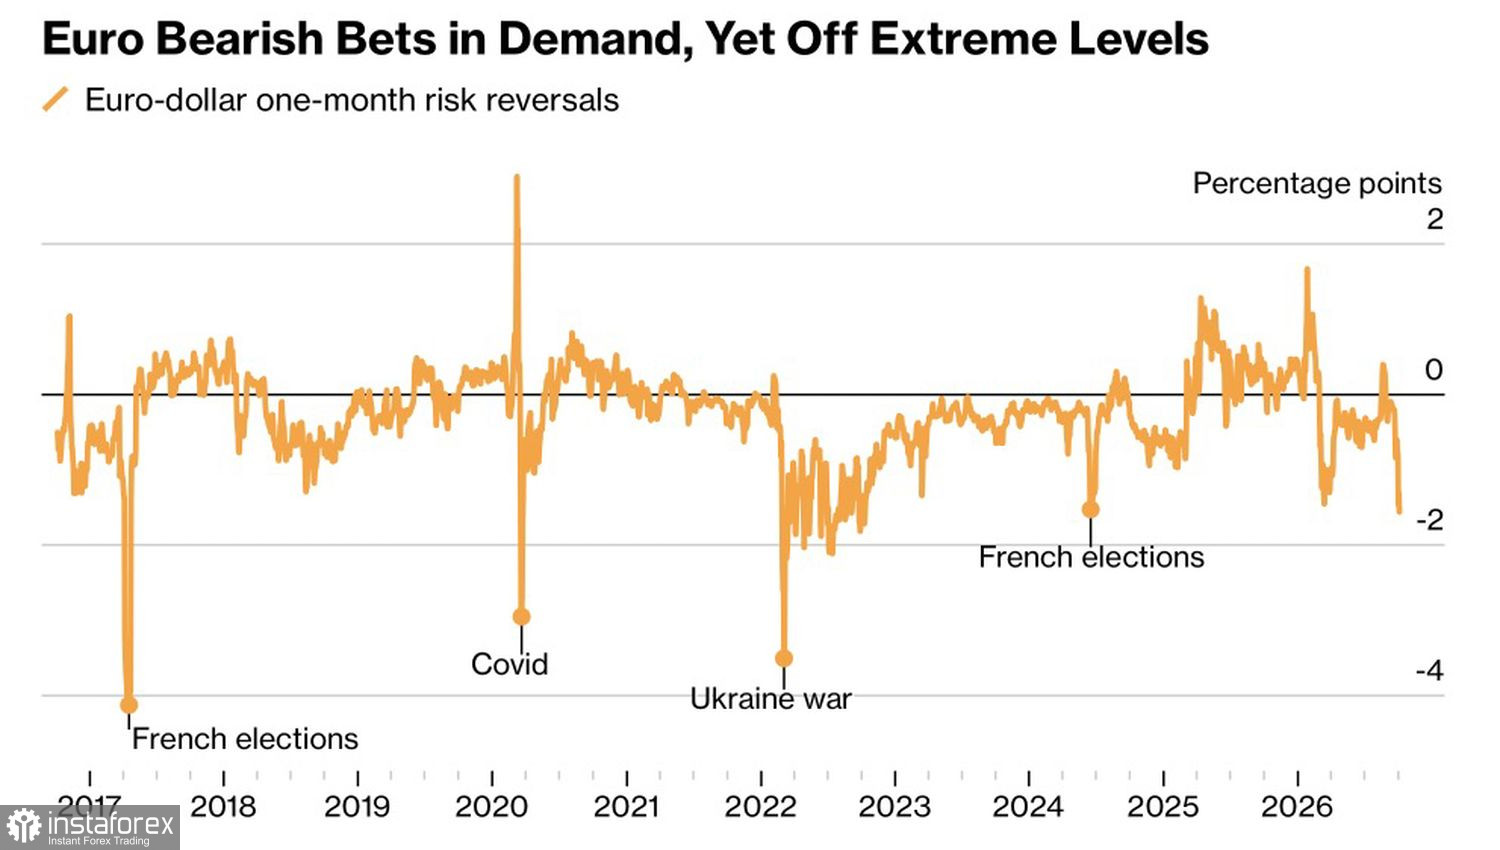
Динаміка ризиків розвороту євро
Негативним чинником для євро залишається ескалація політичних ризиків одразу у двох країнах єврозони. У Credit Agricole вважають, що новини з Іспанії слабко впливають на валюту, але не допомагають їй. У ING додають, що падіння відображає зростання премії за ризик на тлі фінансових потрясінь у регіоні, а рух EUR/USD здатний продовжитися до 1,10. Інвестори згадують боргову кризу 15-річної давності, адже важке боргове навантаження Франції, Італії та Бельгії виглядає вразливістю у разі зростання вартості запозичень.
Тиск на EUR/USD посилює долар, що міцніє. Терміновий ринок оцінює шанси трьох підвищення ставки за федеральними фондами до липня задля стримування інфляції.
Слабкість євро помітна не лише проти грінбека. Валюта третю сесію поспіль дешевшає до швейцарського франка, втрачає позиції до фунта та оновлює щонайменше з 2025 року до єни. У JP Morgan вважають, що ринок ще не оцінив розширення спреду французьких облігацій, і чекають зниження EUR/CHF.
Однак не так однозначно. У Commerzbank зазначають, що бонди Німеччини поки що залишаються стабільними, а отже потенціал ослаблення євро залишиться обмеженим. Прибутковість французьких облігацій зростає, а німецькі ставки навпаки знижуються, підтверджуючи статус облігацій як тихої гавані.
У Lazard вважають, що ЄЦБ слід призупинити кількісне посилення, називаючи скорочення балансу другорядним інструментом. Головний економіст ЄЦБ Філіп Лейн попередив, що друга хвиля енергетичного шоку створює ризики для інфляції та економічного зростання.
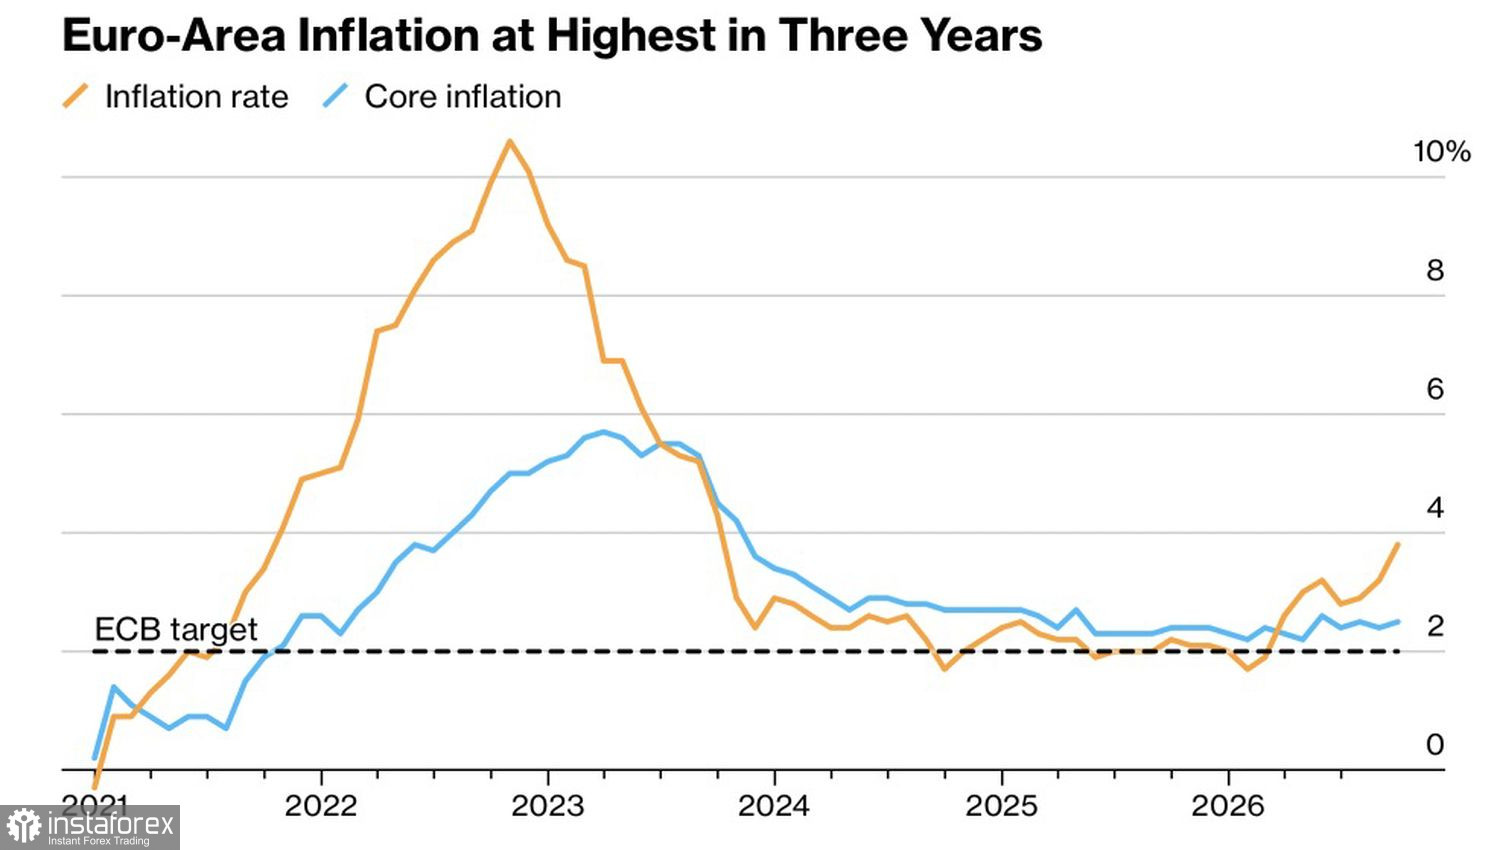
Динаміка європейської інфляції
Тим часом інфляція у єврозоні у вересні прискорилася до 3,8%, максимуму за три роки, проти 3,2% у серпні. Зростання цін на енергоносії може змусити ЄЦБ повернутися до підвищення ставки депозитів замість паузи. На спокійному ринку це був би «бичачий» фактор для EUR/USD. У поточних умовах такі очікування здатні підняти прибутковість облігацій та підштовхнути паніку на борговому ринку.
Чи витримає єдина валюта подвійний тиск політичних ризиків і інфляції, що росте?
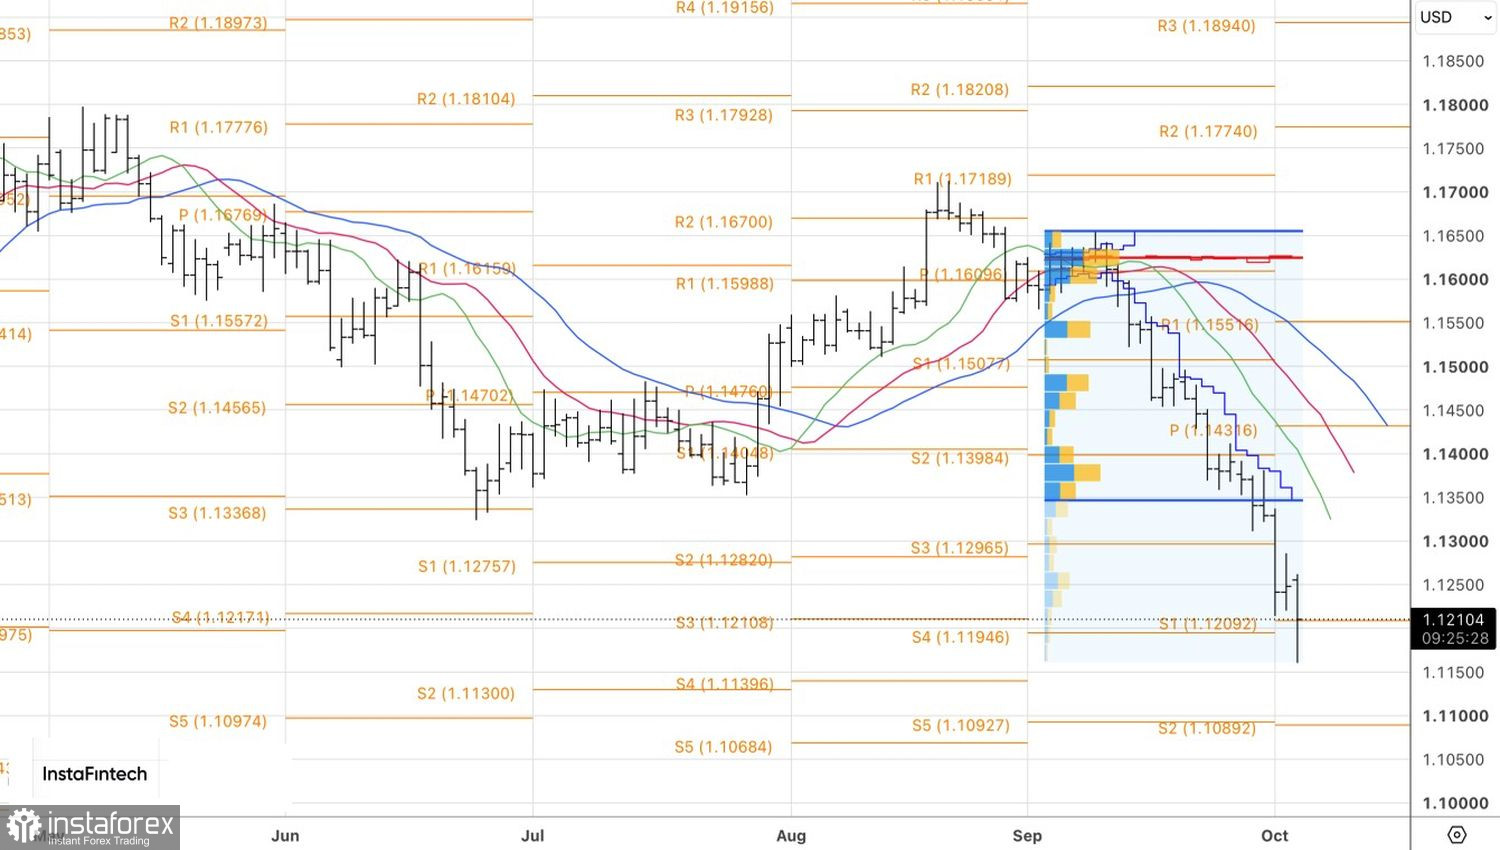
Технічно на денному графіку EUR/USD було відіграно внутрішній бар, що дозволило наростити шорти. Як таргети виступають позначки 1,110 і 1,087.


 05.10.2026 16:53