
Шунингдек қаранг


 05.10.2026 14:59
Призрак долгового кризиса 2011-2012 снова бродит по Европе. Премия за риск по облигациям периферии растёт, а рынки гадают, кто на этот раз окажется слабым звеном. Нынче в списке подозреваемых не только Франция, но и Испания.
Премьер-министр Испании Педро Санчес назначил досрочные выборы на 29 ноября после того, как парламент отклонил жилищный план, призванный остановить рост социальных протестов. Доходность местных десятилетних облигаций почти не изменилась, но спред к более надёжному немецкому долгу расширился до 65 б.п. EUR/USD отреагировала падением до самого слабого уровня с мая 2025.
Динамика рисков разворота по евро
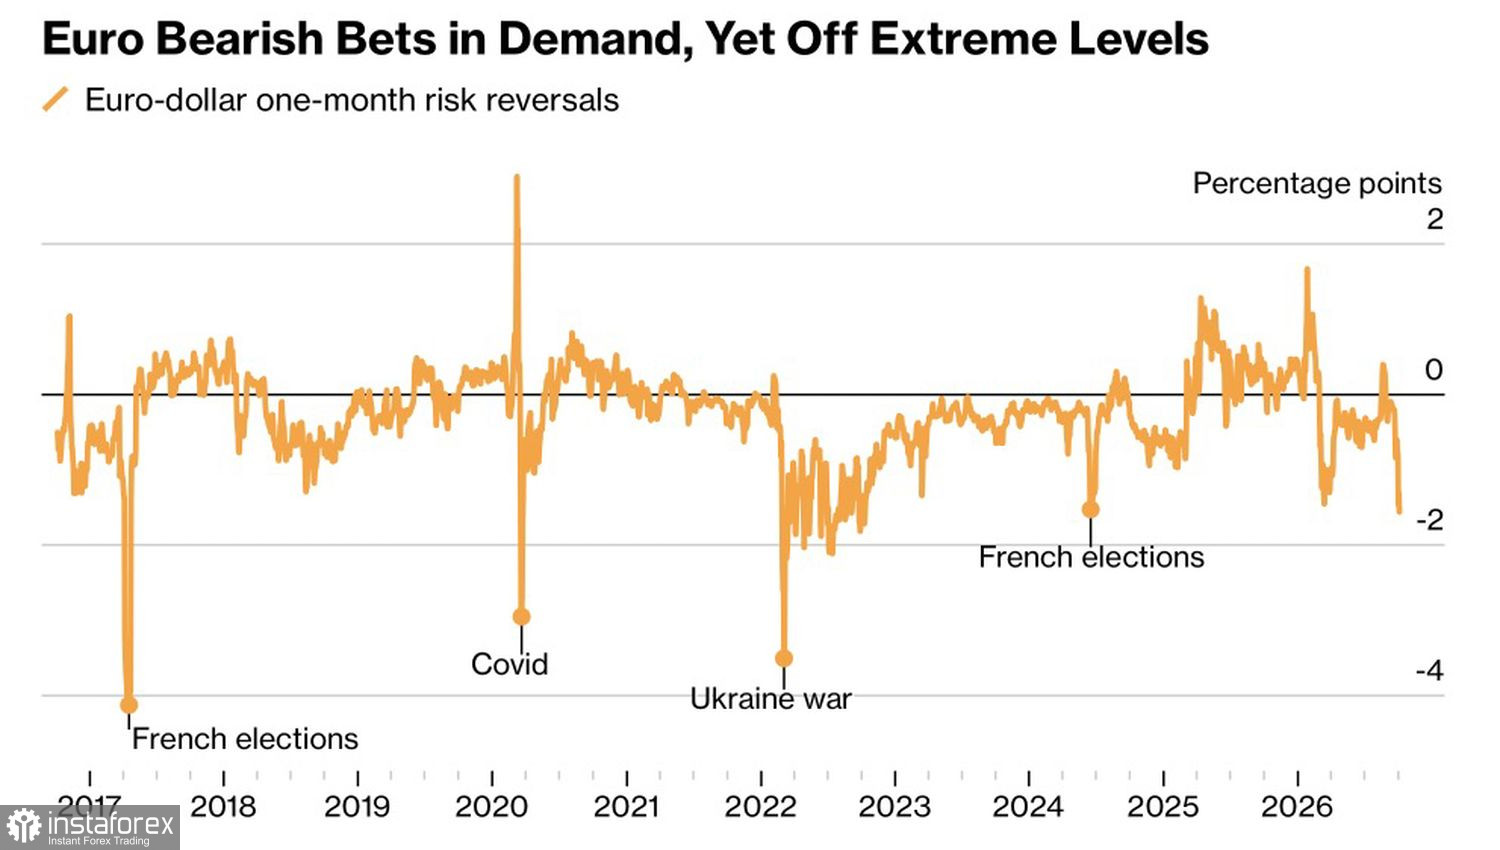
Негативным фактором для евро остаётся эскалация политических рисков сразу в двух странах еврозоны. В Credit Agricole считают, что новости из Испании слабо влияют на валюту, но точно не помогают ей. В ING добавляют, что падение отражает рост премии за риск на фоне финансовых потрясений в регионе, а движение EUR/USD способно продолжиться до 1,10. Инвесторы вспоминают долговой кризис 15-летней давности, ведь тяжёлая долговая нагрузка Франции, Италии и Бельгии выглядит уязвимостью при росте стоимости заимствований.
Давление на EUR/USD усиливает крепнущий доллар. Срочный рынок оценивает шансы трёх повышений ставки по федеральным фондам к июлю ради сдерживания инфляции.
Слабость евро заметна не только против гринбэка. Валюта третью сессию подряд дешевеет к швейцарскому франку, теряет позиции к фунту и обновляет минимум с 2025 к иене. В JP Morgan считают, что рынок ещё не оценил расширение спреда французских облигаций, и ждут снижения EUR/CHF.
Однако не всё так однозначно. В Commerzbank отмечают, что бонды Германии пока остаются стабильными, а значит потенциал ослабления евро останется ограниченным. Доходность французских облигаций растёт, а немецкие ставки, наоборот, снижаются, подтверждая статус облигаций как тихой гавани.
В Lazard считают, что ЕЦБ следует приостановить количественное ужесточение, называя сокращение баланса второстепенным инструментом. Главный экономист ЕЦБ Филип Лейн предупредил, что вторая волна энергетического шока создаёт риски для инфляции и экономического роста.
Динамика европейской инфляции
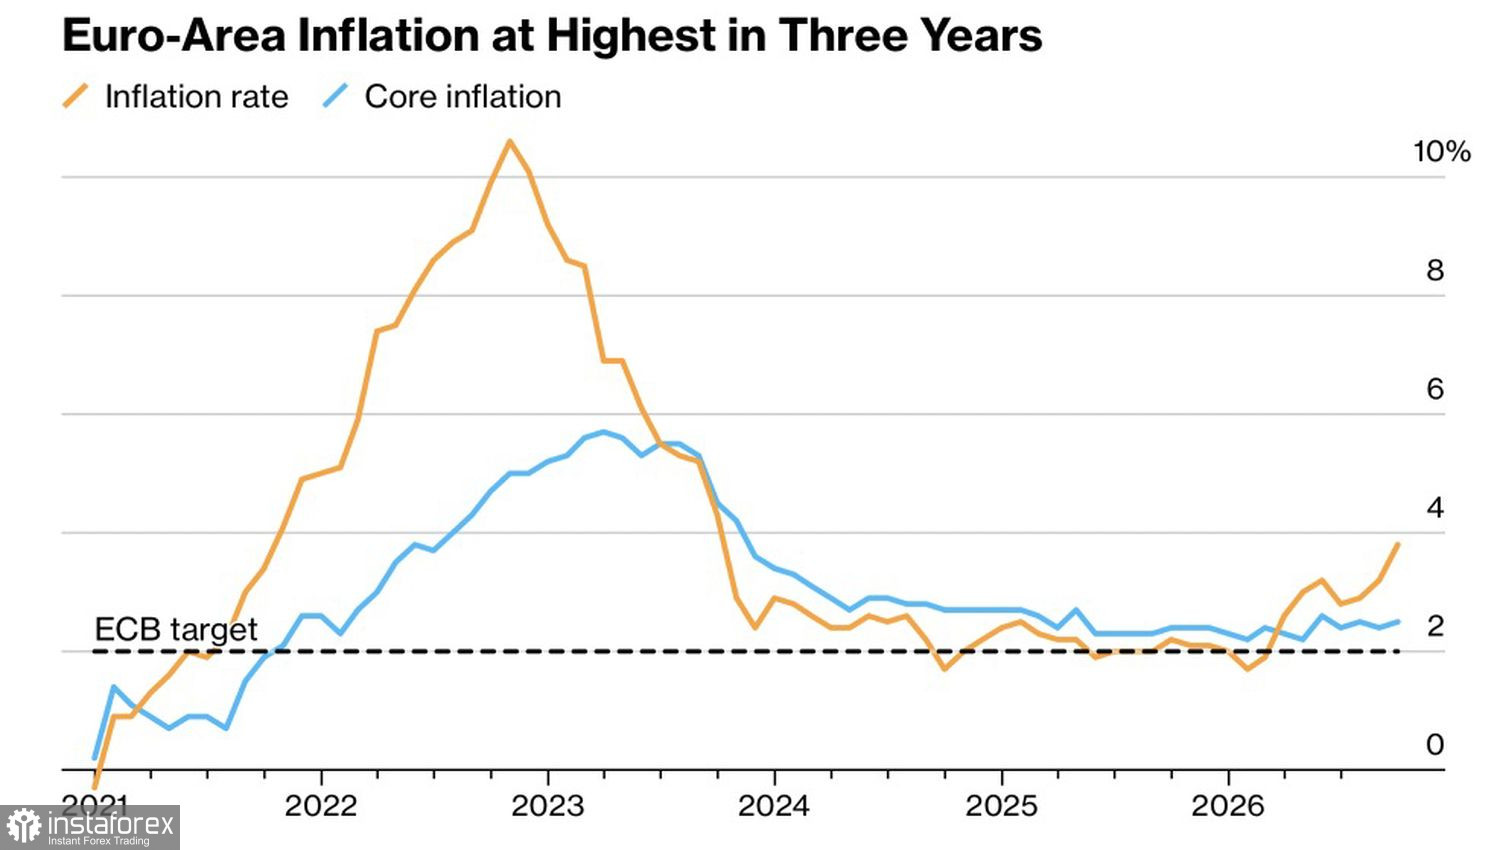
Тем временем инфляция в еврозоне в сентябре ускорилась до 3,8%, максимума за три года, против 3,2% в августе. Рост цен на энергоносители может вынудить ЕЦБ вернуться к повышению ставки по депозитам вместо паузы. На спокойном рынке это был бы «бычий» фактор для EUR/USD. В текущих условиях такие ожидания способны поднять доходность облигаций и подстегнуть панику на долговом рынке.
Выдержит ли единая валюта двойное давление политических рисков и растущей инфляции?
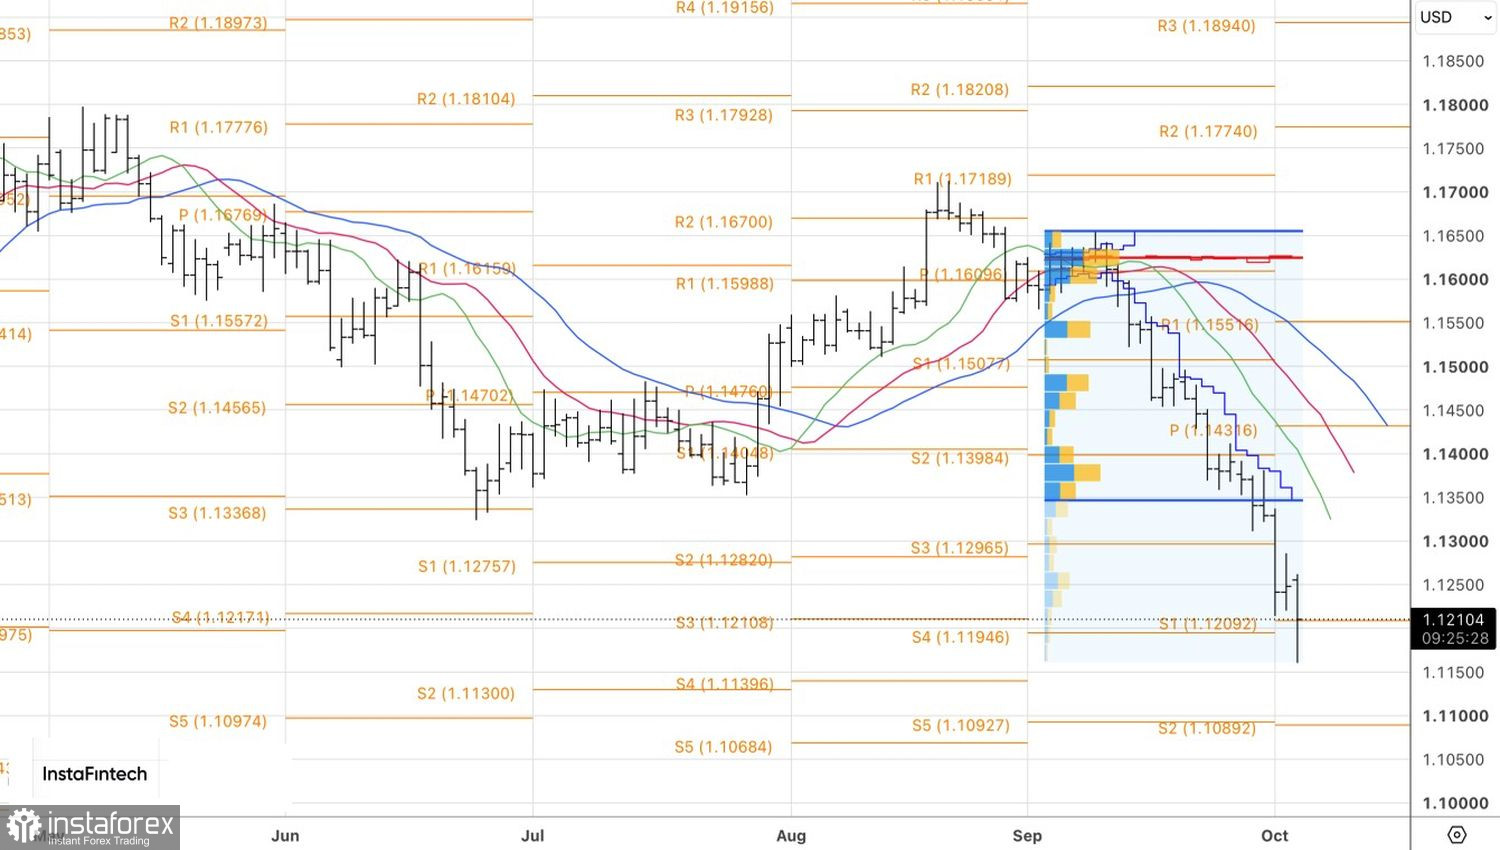
Технически на дневном графике EUR/USD был отыгран внутренний бар, что позволило нарастить шорты. В качестве таргетов выступают отметки 1,110 и 1,087.

