
یہ بھی دیکھیں


 17.09.2026 01:31 PM
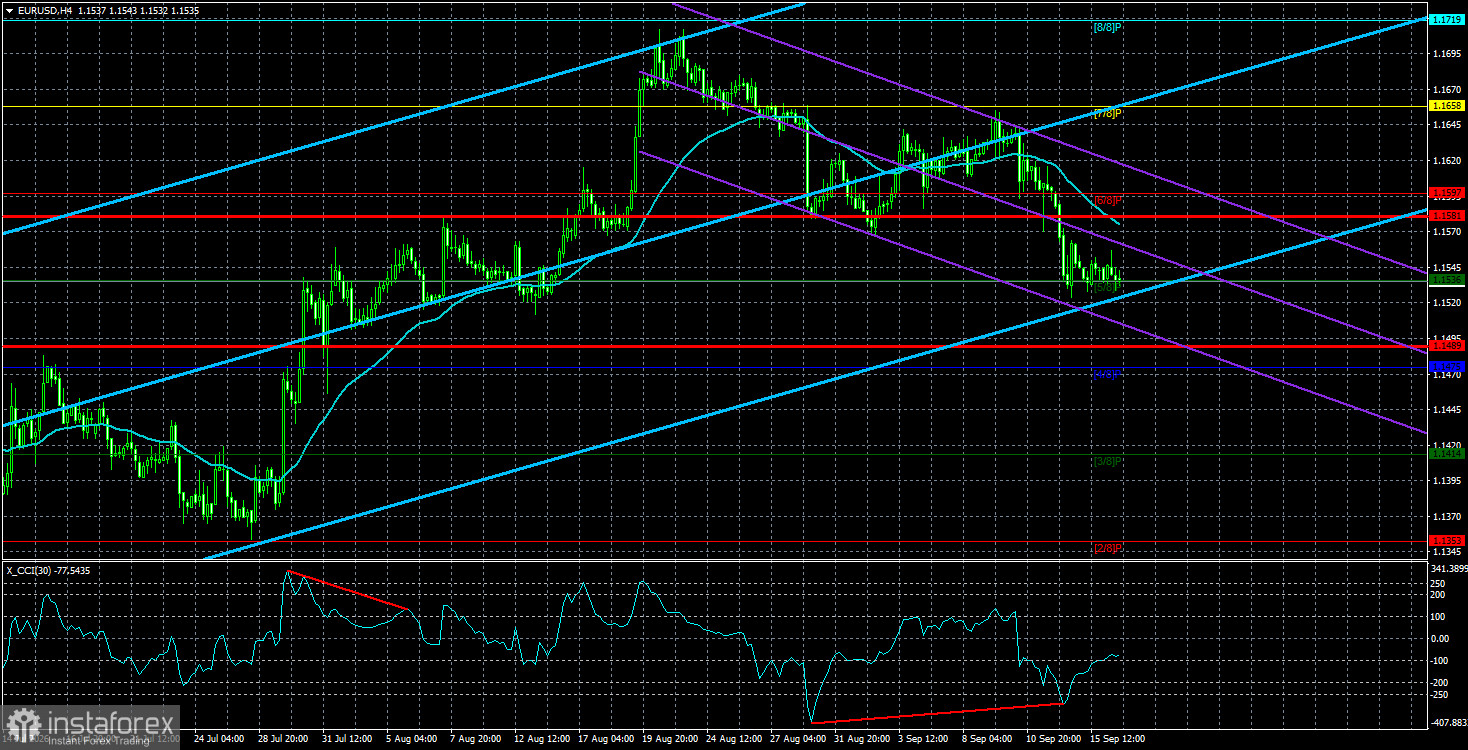
بدھ کے بیشتر حصے میں یورو/امریکی ڈالر کرنسی جوڑے کی تجارت خاموشی اور سست روی کے ساتھ جاری رہی۔ ہفتے بھر قیمتوں میں اس معمولی اتار چڑھاؤ میں کوئی حیران کن بات نہیں، کیونکہ ٹریڈرز واضح طور پر فیڈرل ریزرو کے فیصلے سے قبل نئی پوزیشنز لینے سے گریزاں تھے۔ لیکن ہم آپ کو یاد دلانا چاہیں گے کہ مارکیٹ میں اتار چڑھاؤ کی یہ کمی محض ایک یا دو ہفتوں کا معاملہ نہیں ہے، بلکہ یہ صورتحال گزشتہ ڈیڑھ سے دو ماہ سے برقرار ہے۔ ٹریڈنگ کے نقطہ نظر سے، فیڈ کے کسی ایک اجلاس سے اس صورتحال میں تبدیلی کا امکان کم ہی ہے۔ نیز، حسبِ معمول، ہم اس مضمون میں فیڈ کے فیصلوں یا مارکیٹ کے فوری ردعمل کا تجزیہ نہیں کریں گے، کیونکہ ایسے اہم واقعے پر ردعمل کا سلسلہ تقریباً 24 گھنٹوں تک جاری رہ سکتا ہے۔ اکثر اجلاس کے فوراً بعد قیمتوں میں ایک سمت اچانک تیزی آتی ہے اور پھر وہ واپس اپنی سابقہ سطح پر آ جاتی ہیں۔ لہٰذا، جلد بازی میں کسی نتیجے پر پہنچنا قبل از وقت ہوگا۔
تو ستمبر میں فیڈ جو بھی فیصلہ کرے، کیا ہمیں سخت مانیٹری پالیسی کے طویل دورانیے کی توقع رکھنی چاہیے؟ ہمارے خیال میں، مارکیٹ نے درحقیقت فیڈ سے شرح سود میں ایک بار اضافے کا مطالبہ کیا ہے۔ اور فیڈ، زیادہ سے زیادہ، مرکزی بینک پر مارکیٹ اور عوام کا اعتماد بحال کرنے کے لیے ایک بار شرح سود میں اضافہ کر سکتا ہے۔ یاد کریں کہ جب کیون وارش کو چیئرمین نامزد کیا گیا تھا تو وائٹ ہاؤس سے فیڈ کی آزادی کے بارے میں کتنی باتیں ہوئی تھیں۔ ہم اس رائے سے اتفاق کرتے ہیں کہ اب فیڈ کی پالیسی پر ڈونلڈ ٹرمپ کے مؤقف کا کافی حد تک اثر ہوگا۔ لیکن فیڈ محض ٹرمپ کی خواہش پر شرح سود میں کمی نہیں کر سکتا۔ اول تو، FOMC کے پاس اس کے لیے کافی ووٹ نہیں ہیں۔ دوم، ایسا کرنے سے وارش کی بقیہ مدتِ ملازمت کے دوران فیڈ پر اعتماد ختم ہو جائے گا۔ مارکیٹیں یہ نتیجہ اخذ کریں گی کہ مہنگائی کے خلاف جنگ میں کوئی بھی سنجیدہ نہیں ہے، اور بانڈ ییلڈز میں مزید نمایاں اضافہ ہو جائے گا۔
ساتھ ہی، ہمارا ماننا نہیں ہے کہ فیڈ (امریکی مرکزی بینک) پالیسی ریٹ میں ایک سے زیادہ بار اضافہ کرے گا۔ یہ اقدام ستمبر میں ہوتا ہے یا نومبر میں، یہ ثانوی حیثیت رکھتا ہے۔ ایک بار شرح سود میں اضافہ ایک نفسیاتی کردار ادا کرے گا: اس سے فیڈ مارکیٹ پر یہ ظاہر کرے گا کہ ٹرمپ کی خواہشات کے باوجود، مرکزی بینک اپنے طے شدہ اہداف (مینڈیٹ) کی پاسداری کرنے کا ارادہ رکھتا ہے۔ دوسرے لفظوں میں، جیسا کہ وارش (Warsh) نے کہا، "وہ افراطِ زر پر کام کریں گے۔" حقیقت میں، کوئی بھی افراطِ زر پر حقیقی معنوں میں "کام" نہیں کرے گا — بلکہ صرف ایسا کرنے کا تاثر پیدا کیا جائے گا۔ اگر ڈونلڈ ٹرمپ جنگوں، درآمدی محصولات (ٹیرف) اور لیویز (ٹیکسوں) کے ذریعے افراطِ زر کو ہوا دیتے رہیں تو پالیسی ریٹ میں مسلسل اضافہ کرنا محض ایک غیر عملی اقدام ہوگا۔ صاف الفاظ میں کہیں تو: ہو سکتا ہے فیڈ شرح سود میں تین بار اضافہ کرے اور افراطِ زر میں کمی بھی آ جائے، لیکن پھر ٹرمپ کوئی نیا فوجی تنازعہ شروع کر دیں یا موجودہ محصولات کے علاوہ مزید درآمدی محصولات عائد کر دیں۔ ایسے میں مالیاتی سختی (ریٹ بڑھانے) کا کیا فائدہ؟ یاد رہے کہ ابھی ستمبر ہی میں ٹرمپ نے کینیڈا پر 50 فیصد محصولات عائد کیے تھے۔ کیا کوئی سنجیدگی سے یہ سوچتا ہے کہ مزید محصولات عائد نہیں کیے جائیں گے؟
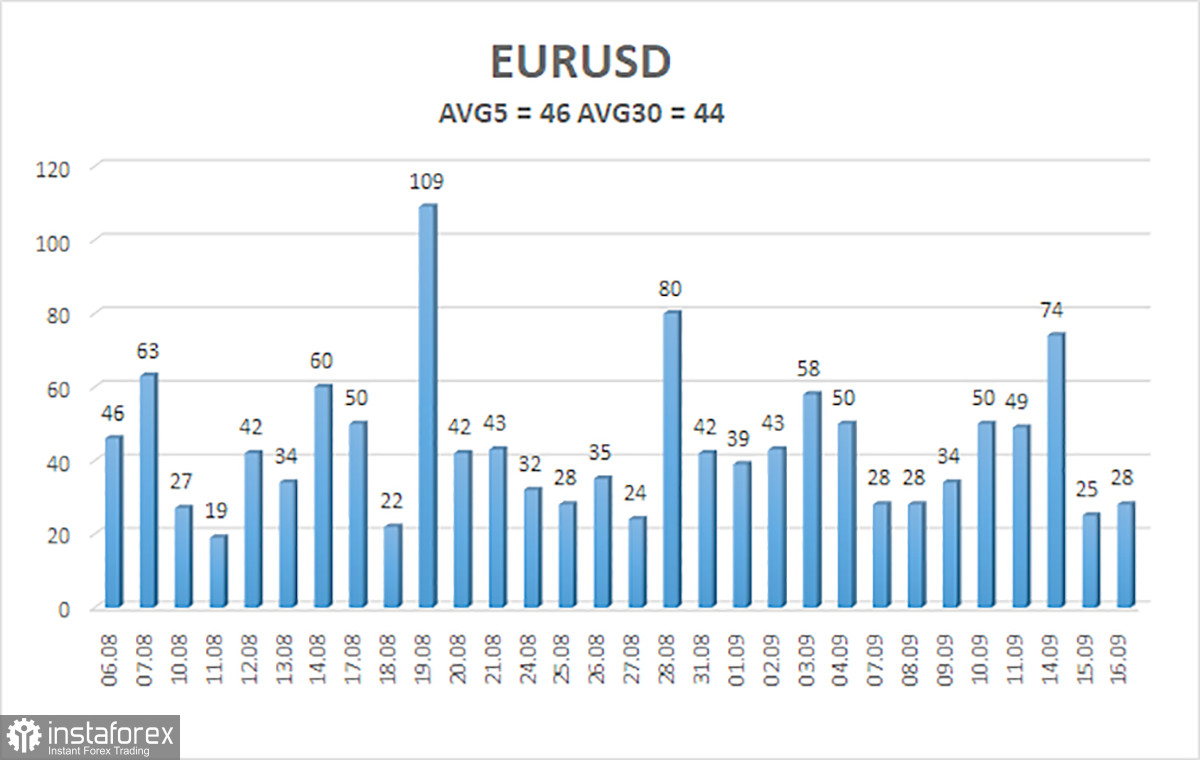
16 ستمبر تک گزشتہ 5 تجارتی دنوں میں یورو/امریکی ڈالر کرنسی کے جوڑے کی اوسط اتار چڑھاؤ 46 pips ہے اور اسے "کم" کے طور پر درجہ بندی کیا گیا ہے۔ ہم توقع کرتے ہیں کہ جوڑی جمعرات کو 1.1489 اور 1.1581 کے درمیان تجارت کرے گی۔ اعلی لکیری ریگریشن چینل اوپر کی طرف اشارہ کرتا ہے، جو ایک اوپری رجحان کی نشاندہی کرتا ہے۔ CCI دوسری بار اوور سیلڈ ایریا میں داخل ہوا، نیچے کی طرف تصحیح کے ممکنہ خاتمے کا انتباہ۔ ایک تیزی کا فرق بھی بن گیا ہے۔
S1 – 1.1536
S2 – 1.1475
S3 – 1.1414
R1 – 1.1597
R2 – 1.1658
R3 – 1.1719
یورو/امریکی ڈالر کا جوڑا 4 گھنٹے کے ٹائم فریم پر صعودی رجحان برقرار رکھے ہوئے ہے، جو ممکنہ طور پر طویل مدتی (اعلیٰ) ٹائم فریمز پر موجود عالمی صعودی رجحان کے ایک نئے مرحلے کا آغاز ہو سکتا ہے۔ ڈالر کے لیے عالمی بنیادی پس منظر بدستور منفی ہے، تاہم 2026 میں پہلے جغرافیائی سیاست اور پھر فیڈ کے سخت مانیٹری پالیسی کے مؤقف نے امریکی کرنسی کو زبردست سہارا فراہم کیا تھا۔ البتہ، فی الحال وہ عوامل ڈالر کی مزید حمایت نہیں کر رہے۔ جب قیمت 'موونگ ایوریج' سے نیچے ہو تو اصلاحی بنیادوں پر 'شارٹ پوزیشنز' لینے پر غور کیا جا سکتا ہے، جن کے اہداف 1.1489 اور 1.1475 ہیں۔ 'موونگ ایوریج' لائن سے اوپر کی صورت میں، 1.1658 اور 1.1719 کے اہداف کے ساتھ 'لانگ پوزیشنز' لینا مناسب رہے گا۔


