
Lihat juga


 05.10.2026 11:48 AM
Hari ini, harga Brent merosot kepada AS$101 setiap tong, manakala WTI diniagakan sekitar AS$90 setiap tong. Keputusan Saudi Aramco untuk menetapkan harga Arab Light pada AS$5 di bawah penanda aras serantau bagi pembeli Asia untuk bulan Oktober mencetuskan kejatuhan tersebut. Pasaran pada mulanya menjangkakan sebaliknya — peniaga dan kilang penapisan telah bersedia untuk premium AS$5. Penapisan di Asia dan pengguna bahan api mendapat manfaat daripada langkah ini. Bagi Arab Saudi, hasil per tong berkurang tetapi langkah itu membantu melindungi bahagian pasaran mereka. Walau bagaimanapun, peningkatan konflik di Yaman sebahagiannya mengimbangi kesan turun harga tersebut.
Skala pembalikan itu jelas kelihatan apabila dibuat perbandingan. Berbanding jangkaan pasaran, harga berubah sebanyak AS$10. Jika diambil kira April — apabila pada minggu-minggu pertama konflik Aramco menetapkan premium rekod AS$19.50 untuk Asia — maka peralihan daripada tahap itu kepada diskaun semasa adalah AS$24.50. Keputusan semasa mengesahkan suatu perkara yang jelas: terdapat lebih banyak minyak dalam sistem daripada yang dibimbangi, dan kerajaan diraja memilih untuk mengekalkan pelanggan Asia berbanding mengeksploitasi kekurangan bagi mendapatkan hasil maksimum.
Dibandingkan dengan pertengahan September, penurunan itu kelihatan ketara. Brent ditutup pada kira-kira AS$107.63 pada 11 September, jadi kejatuhan kini sekitar 6% daripada tahap tersebut, dan kira-kira 20% daripada kemuncak konflik pada bulan April iaitu AS$126. WTI menunjukkan penurunan yang lebih ketara: ia ditutup pada AS$102.48 pada 11 September dan kini menghampiri AS$90, turun sekitar 12%. Julat harga antara kedua-dua gred telah melebar daripada sedikit melebihi AS$5 kepada kira-kira AS$11. Menariknya, penanda aras AS jatuh lebih pantas: ia lebih terikat kepada inventori domestik, manakala pasaran global terus mengambil kira premium risiko penghantaran.
Bekalan fizikal memang semakin pulih. Aliran minyak telah kembali hampir kepada tahap pra-konflik dalam beberapa minggu kebelakangan ini, walaupun penghantaran produk yang diproses masih terhad. Perlu diingat bahawa pada 11 September premium fizikal Dated Brent berbanding niaga hadapan melebihi AS$12, dan margin diesel di AS mencapai paras rekod. Bagi merendahkan harga, negara-negara Kumpulan Tujuh (G7) dan sekutu mereka mengumumkan pelepasan tambahan daripada stok kecemasan minggu lalu.
Namun, seperti yang dinyatakan di atas, sisi lain persamaan ialah Yaman. Kerajaan yang disokong Riyadh telah melancarkan operasi berskala penuh untuk merebut semula semua kawasan yang dikuasai oleh Houthi, yang disokong Iran. Kumpulan itu sedang berperang dengan pesaing dalaman dan melancarkan serangan terhadap infrastruktur tenaga Saudi. Penganalisis ketenteraan menyatakan bahawa faktor penentu akan menjadi kawalan ke atas pantai barat negara itu menghala ke Selat Bab el-Mandeb.
Risiko di perairan masih wujud. Operasi Perdagangan Maritim United Kingdom (UKMTO) melaporkan satu insiden di Selat Hormuz pada 4 Oktober, dan merekodkan satu lagi insiden berasingan di luar Mocha, Laut Merah. Berdasarkan latar itu, keputusan OPEC+ oleh peserta utama untuk mengekalkan kuota pengeluaran bagi November hampir tidak mengubah apa-apa.
Dari segi makroekonomi, saluran utama adalah seperti berikut: minyak → inflasi → kadar faedah. Harga tenaga yang tinggi menolak kadar inflasi zon euro kepada 3.8% pada bulan September, dengan tenaga menyumbang 18.8% secara tahunan; manakala CPI AS bagi bulan Ogos ialah 3.4%, di mana petrol menyumbang sepertiga daripada kenaikan bulanan. Oleh itu, pasaran minyak yang lembap mengubah pengiraan bank pusat. Pasaran kini memberi harga kurang daripada 20% kebarangkalian kenaikan kadar Rizab Persekutuan pada bulan Oktober, dan harga minyak yang lebih murah mengukuhkan jangkaan tersebut.
Persoalannya ialah sama ada pasaran bersedia menembusi paras AS$100 dan kekal di bawah paras itu. Setakat ini belum. Minyak melayang di sekitar paras tersebut kerana dua faktor yang saling mengimbang: bekalan yang meningkat menekan harga ke bawah, manakala risiko penghantaran dan operasi ketenteraan di Yaman memberikan sokongan. Pada pandangan saya, sesi-sesi seterusnya berkemungkinan mempunyai kecenderungan menurun, dan Brent dijangka menguji paras AS$98–AS$99 jika aliran produk terus pulih dan rizab kecemasan G7 mula memasuki pasaran. Tetapi sebarang insiden serius di Selat Hormuz, luar Mocha, atau pada infrastruktur Arab Saudi boleh menolak harga kembali melepasi AS$105 dalam beberapa jam.
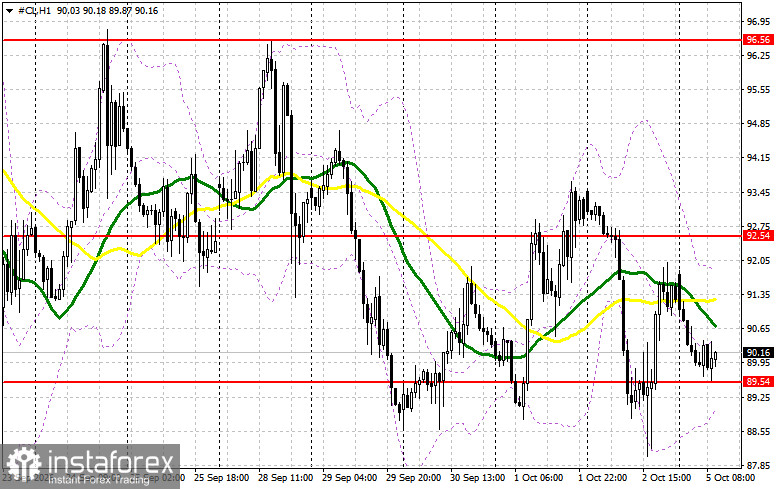
Berkenaan gambaran teknikal semasa untuk minyak, pembeli perlu mengambil rintangan terdekat pada AS$92. Itu akan membolehkan sasaran AS$96, di atasnya suatu penembusan akan menjadi sukar. Sasaran paling jauh ialah sekitar AS$100. Jika minyak jatuh, penjual akan cuba merampas AS$89. Jika mereka berjaya, penembusan julat akan memberi kesan serius kepada pembeli dan mendorong minyak turun ke AS$87 dengan prospek mencapai AS$83.


