


 14.10.2026 10:11 AM
تراجعت المؤشرات الآسيوية بعد أن صرّحت شركة تصنيع معدات الرقائق ASML بأنها لن تتمكن من تلبية الطلب بالكامل، مما أعاد إحياء المخاوف بشأن تداولات الذكاء الاصطناعي. وانخفض مؤشر MSCI Asia Pacific بنسبة 0.1% بعد مكاسب سابقة بلغت 0.7%. وتحولت عقود Nasdaq 100 الآجلة إلى المنطقة السلبية، وتخلّت عقود S&P 500 والعقود الأوروبية عن معظم مكاسبها. وتراجع الدولار قبيل صدور بيانات التضخم الأمريكية الرئيسية.
تحديث ASML جاء بنتائج متباينة. حذّرت الشركة من أنها لن تتمكن من تلبية الطلب بالكامل خلال العامين المقبلين، لكنها في الوقت نفسه رفعت الحد الأدنى لتوجيهاتها الخاصة بإيرادات عام 2026. وقد كانت الضربة الأشد في كوريا الجنوبية؛ إذ تراجع مؤشر Kospi، الذي يُعد مقياساً للاستثمار في الذكاء الاصطناعي وأشباه الموصلات، بنسبة 1% بعد أن كان قد ارتفع 2.6% في وقت سابق من الجلسة. ولا يثير ذلك الدهشة بالنظر إلى مدى حساسية السوق الكورية تجاه الشكوك المحيطة بما إذا كان الإنفاق الضخم على الذكاء الاصطناعي سيحقق عوائد متناسبة. في الوقت الحالي، أي أخبار توحي بوجود احتكاكات أو تعثر في القطاع تُؤثِّر سلباً بشكل أكبر من تأثير التوقعات الإيجابية للشركات.
الأسواق الصينية تتعرض لضغوط أيضاً. فقد تراجع مؤشر CSI 300 بنسبة 0.3% مسجلاً أدنى مستوى له منذ أغسطس 2025، وهو الآن منخفض بأكثر من 15% عن ذروته في يونيو، ما يجعله يقترب من منطقة السوق الهابطة. يتزايد تشكك المستثمرين في أن الحوافز واسعة النطاق ستنجح في إنعاش النمو.
سوق النفط يضيف طبقة أخرى من عدم اليقين. إذ ارتفع خام برنت بنسبة 0.6% ليصل إلى 106.30 دولار للبرميل مقارنة بنحو 105 دولارات في اليوم السابق، وواصل الخام الأمريكي مكاسبه لليوم الخامس على التوالي. وقد عززت موجة جديدة من الهجمات في الشرق الأوسط الشكوك بشأن سرعة استعادة تدفقات النفط من الخليج. وهذا خبر سيئ للتضخم؛ فارتفاع أسعار النفط يغذي الضغوط التضخمية، ما يجعل مهمة الاحتياطي الفدرالي أكثر صعوبة ويعقّد الآمال في التحول إلى سياسة نقدية أكثر تيسيراً.
لهذا تتجه الأنظار كلها إلى تقرير مؤشر أسعار المستهلكين الأمريكي (CPI). يتوقع الاقتصاديون أن يرتفع التضخم الشهري الرئيسي بنسبة 0.6% بعد زيادة قدرها 0.4% في الشهر السابق، في ما سيكون أقوى ارتفاع شهري منذ خمسة أشهر. وقد ساهمت تصريحات رئيس بنك الاحتياطي الفدرالي في نيويورك، John Williams، الذي فتح الباب أمام زيادة أخرى في أسعار الفائدة هذا العام لكنه لم يرَ حاجة لمزيد من التشديد في 2027، في تخفيف حدة التوتر قليلاً.
سوق السندات هادئ نسبياً في الوقت الراهن. يبلغ عائد سندات الخزانة لأجل 10 سنوات نحو 5.20% مقارنة بـ 5.31% في 8 أكتوبر. أما الذهب فيتحرك قرب مستوى 4,160 دولارات للأوقية، أي أقل بقليل من ذروة صباح الثلاثاء عند 4,192 دولاراً.
من وجهة نظري، إذا جاء تسجيل مؤشر أسعار المستهلكين عند 0.6% على أساس شهري أو أقل، فمن المرجح أن يستمر الضغط على الدولار، وقد تميل العوائد إلى الانخفاض، ما يمنح الأسهم الآسيوية فرصة للتعافي، وإن كانت أسهم أشباه الموصلات ستظل عرضة للضعف في ضوء أخبار ASML. أما إذا فاجأ التضخم بالارتفاع فوق التوقعات، فستعود الرهانات على مزيد من الزيادات في الفائدة، وسيقوى الدولار، وستتضرر الشهية للمخاطرة، لا سيما في آسيا وفي الأسهم المنكشفة على قطاع الذكاء الاصطناعي. وبالنظر إلى البيئة الحالية المتمثلة في ارتفاع أسعار النفط وتدفقات رؤوس الأموال الخارجة من المنطقة، أتوقع أن يكون أي تعافٍ محدوداً. ومن دون تراجع مستدام في أسعار النفط، من المرجح أن تتخلف الأسهم الآسيوية عن نظيراتها.
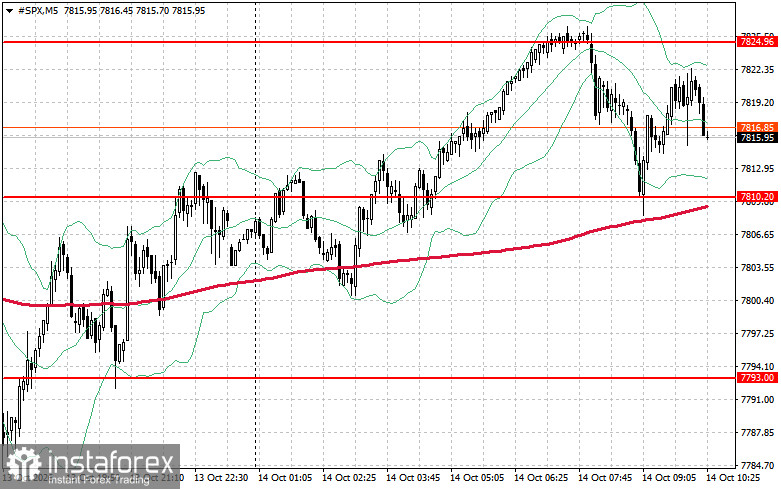
فيما يتعلق بالجوانب الفنية لمؤشر S&P 500، فإن المهمة الفورية للمشترين اليوم هي تجاوز مستوى المقاومة عند 7,824 دولار. سيُظهر ذلك زخمًا صعوديًا ويفتح الطريق نحو 7,841 دولار. كما يُعد الحفاظ على مستوى 7,862 دولار أولوية للمضاربين على الصعود لتثبيت مراكزهم. إذا تحرك السعر إلى الأسفل في ظل تراجع شهية المخاطرة، فيجب أن يظهر المشترون حول مستوى 7,810 دولار. وكسر هذا المستوى على الأرجح سيدفع المؤشر هبوطًا إلى 7,793 دولار ويفتح الطريق نحو 7,774 دولار.

