
Veja também


 05.10.2026 06:06 PM
O relatório de empregos de setembro, publicado na sexta-feira, desfez as ilusões sobre a força do mercado de trabalho dos EUA. A economia criou apenas 29 mil empregos, ante um consenso de 84 mil, enquanto os dados de julho e agosto foram revisados para baixo em um total de 60 mil. O rendimento médio por hora subiu apenas US$ 0,05 (+0,1% na comparação mensal), e o ritmo anual desacelerou para 3,0%.
A reação do mercado foi previsível: os futuros de ações subiram e os rendimentos dos Treasuries caíram. Os mercados interpretaram os resultados fracos como um sinal de que o Fed se absterá de elevar os juros em outubro.
Autoridades do Fed estiveram ativas na semana passada, mas não há unanimidade. Em 29 de setembro, o vice-presidente John Williams disse, na University at Buffalo, que "não há necessidade de apressar" novas altas dos juros. Ele indicou que o Fed tem tempo para avaliar os dados que chegam e que uma alta adicional "ainda este ano" poderia ser apropriada. Michael Barr afirmou que ainda são necessários ajustes na política monetária, o presidente do Fed de Nova York, Austan Goolsbee, quer evidências de arrefecimento da inflação, enquanto Lisa Cook não vê sinais de desaceleração das pressões sobre os preços.
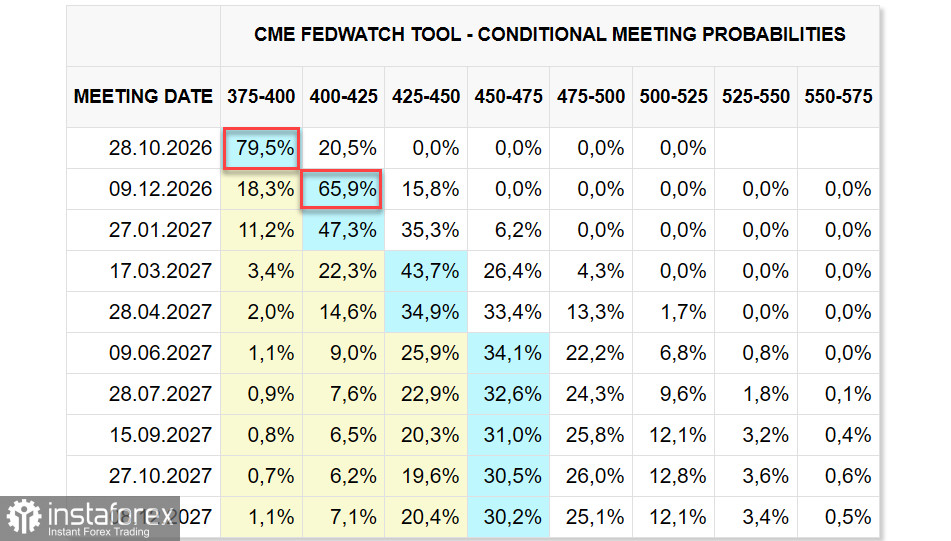
Como resultado, o cenário-base passou a considerar uma alta dos juros em dezembro, embora outubro não esteja totalmente descartado. Para o dólar, isso representa claramente um sinal de baixa — mas não muito forte, já que os participantes do mercado já suspeitavam que parte da postura hawkish de Warsh não era totalmente respaldada pelos dados divulgados.
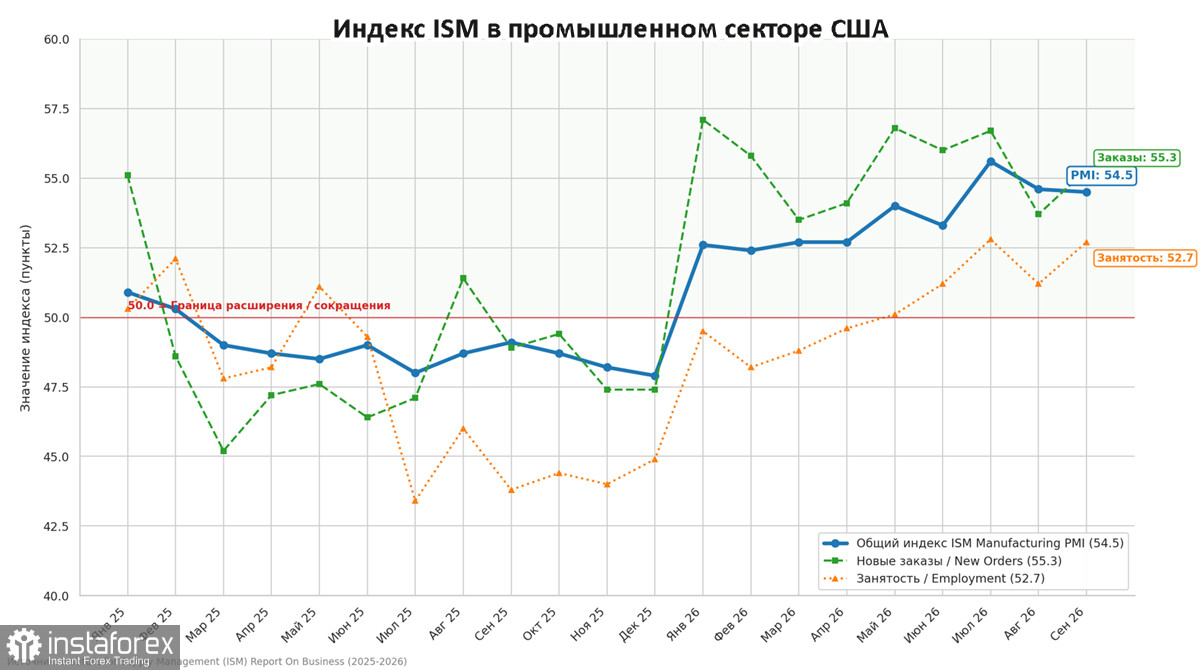
Outros dados são mistos e não fornecem um quadro claro. O PMI industrial do ISM de setembro ficou em 54,5, ligeiramente abaixo dos 54,6 registrados em agosto, mas as novas encomendas e o emprego apresentaram avanços. Mais importante, o componente de preços pagos do ISM saltou de 71,1 em agosto para 77,9, atingindo o nível mais alto desde maio.
O indicador de inflação preferido do Fed, o núcleo do PCE de agosto, ficou ligeiramente abaixo das previsões: +0,2% na comparação mensal (ante +0,3% esperado), com uma taxa de 3,0% na comparação anual. Esse nível ainda está bem distante da meta de 2%, mas a ausência de uma aceleração novamente fornece argumentos a favor de uma pausa em outubro.
De modo geral, o cenário para o dólar americano parece menos favorável, e seria possível esperar algum enfraquecimento no curto prazo. No entanto, os dados mais recentes da CFTC apontam na direção contrária. As posições líquidas compradas em dólar contra as principais moedas aumentaram US$ 5,7 bilhões, para US$ 24,1 bilhões, um aumento significativo que mostra que os especuladores continuam apostando na força do dólar.
Essa visão faz sentido se considerarmos que os EUA têm pouco incentivo para resolver rapidamente o conflito com o Irã: praticamente todos sofrem com a situação, exceto os EUA, que se beneficiam como fornecedor confiável de GNL para a Europa em meio a entregas restritas e irregulares. Em termos absolutos, o ganho é limitado, mas a ameaça inflacionária e a desaceleração do crescimento nas principais economias, com exceção dos EUA, persistem e se intensificam. Nesse cenário, é improvável que a demanda por dólares diminua significativamente.
Portanto, consideramos que o dólar pode passar por uma correção moderada frente às moedas de commodities no curto prazo, mas as moedas europeias enfrentam um risco maior de queda e, no médio prazo, o dólar deve continuar bem sustentado, independentemente da decisão do Fed em outubro.


