


 21.09.2026 10:34 AM
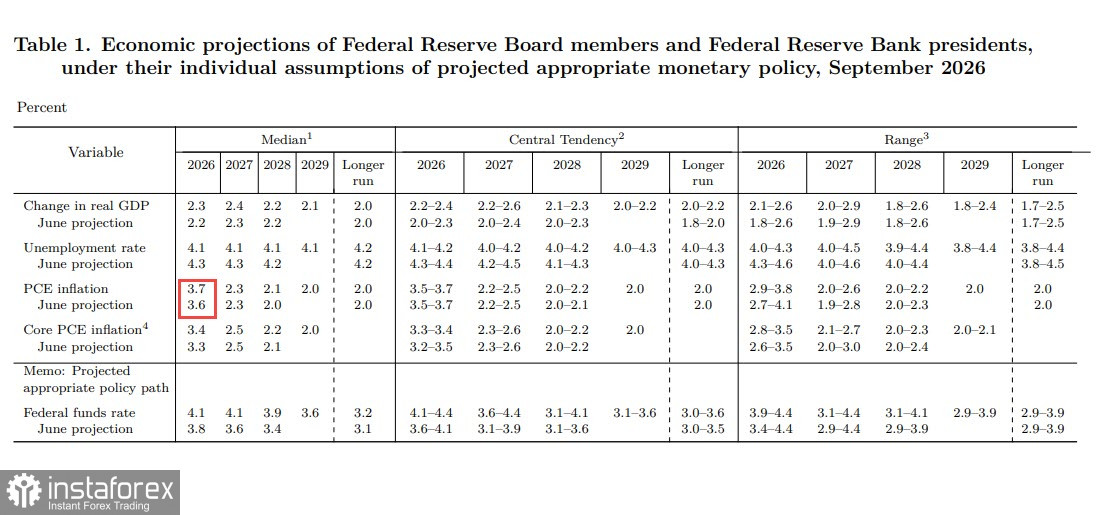
في 16 سبتمبر، رفع الاحتياطي الفيدرالي سعر الفائدة الأساسي بمقدار 25 نقطة أساس إلى 3.75–4.00%. وهذه كانت أول زيادة منذ يوليو 2023. أظهر مخطط النقاط المحدَّث ارتفاع التوقعات المتوسطة لسعر الفائدة في نهاية العام من 3.8% إلى 4.1%، ما يعني ضمنًا رفعًا إضافيًا واحدًا على الأقل.
نظريًا، كان من المفترض أن يدعم ذلك الدولار الأمريكي. لكن السوق لم يتقبّل الإشارة المتشددة. فبحلول اليوم التالي، أظهرت عقود CME FedWatch الآجلة حالة تعادل: كانت احتمالات تثبيت الفائدة في 28 أكتوبر أو تنفيذ رفع آخر متقاربة تقريبًا.
يكمن السبب في خطاب رئيس الاحتياطي الفيدرالي Kevin Warsh؛ إذ تَعَمَّد الامتناع عن تقديم توجيه مستقبلي، ولم يتعهّد لا باستمرار دورة التشديد ولا بالتوقف عنها. وفي بيئة تتسم بتضخم ما زال مرتفعًا وتباطؤ في وتيرة النمو الاقتصادي، تُفسّر الأسواق هذا الغموض على أنه قيود واضحة على مرونة السياسة النقدية.
قامت التوقعات المحدَّثة برفع تقديرات تضخم مؤشر نفقات الاستهلاك الشخصي الأساسي، مع الإقرار بأن التضخم كان أكثر استمرارية مما كان متوقعًا، لكن تقديرات النمو تم رفعها أيضًا بشكل طفيف. ولا يبدو أن الاحتياطي الفيدرالي يتبنّى حتى الآن سيناريو الركود التضخمي.
الضربة الثانية التي تلقّاها الدولار جاءت من سوق النفط. في 21 سبتمبر، تراجع خام Brent إلى 101.71 دولار، وهبط خام WTI دون مستوى 100 دولار ليصل إلى 98.15 دولار، مسجّلًا أدنى مستوياته منذ 10 سبتمبر ولليوم الرابع على التوالي من الانخفاضات. كان المحفّز وراء ذلك تجدد التفاؤل بإمكانية التوصل إلى تسوية دبلوماسية. انخفاض أسعار النفط يخفف الضغوط التضخمية ويقلّص الدافع لمزيد من رفع أسعار الفائدة. مع ذلك، لا تزال المخاطر قائمة؛ إذ أعادت إيران طرح قائمة من سبعة شروط، كما حذّر أمين المجلس الأعلى للأمن القومي الإيراني من «معركة حاسمة» إذا رفضت الولايات المتحدة تلك الشروط. وخلال عطلة نهاية الأسبوع، شنّ الحوثيون ضربة بصاروخ باليستي على الرياض — في أول هجوم على عاصمة السعودية منذ بداية الصراع.
أصبح النفط المؤشر الرئيسي لاتجاه حركة الدولار. إذا أسفرت المفاوضات عن نتائج واستمرت أسعار النفط في الهبوط، فمن المرجّح أن يبقى الدولار تحت الضغط. أما إذا فشلت المفاوضات وعادت أسعار النفط لتتجاوز مستوى 110 دولارات، فمن المحتمل أن يتلقى الدولار دعمًا جديدًا.
اعتبارًا من 15 سبتمبر، هوت صافي المراكز الطويلة في عقود DXY الآجلة من 17,025 إلى 10,593 عقدًا، أي انخفاضًا بنسبة 38% خلال أسبوع واحد. بدأ المضاربون بتصفية مراكز الشراء على الدولار بشكل مكثف حتى قبل اجتماع الاحتياطي الفيدرالي. فقد كان السوق قد استوعب مسبقًا أن أي رفع للفائدة — إن حدث — سيكون الأخير في هذه الدورة. وعندما قام الاحتياطي الفيدرالي فعلًا برفع أسعار الفائدة، لم يعد هناك مشترون جدد للدولار — إذ كان كل من أراد الشراء قد خرج بالفعل من السوق.
هامش التراجع الإضافي للدولار محدود؛ فلم يتبقّ الكثير مما يمكن بيعه. ومع ذلك، ستكون هناك حاجة إلى محفّز جديد لقيادة موجة صعود مستدامة.
خلال الأسابيع المقبلة، من المرجّح أن يبقى الدولار تحت الضغط. «التوقف المتشدّد» من جانب الاحتياطي الفيدرالي، وتراجع أسعار النفط، وتصفية جزء كبير من المراكز الطويلة سابقًا، كلها عوامل تعمل ضد الدولار. وعلى أفق زمني أطول، سيتوقف المشهد المستقبلي على تطورات الأوضاع في الخليج، وعلى ما إذا كان سيناريو الركود التضخمي سيتحقق للاقتصاد الأمريكي أم لا.

